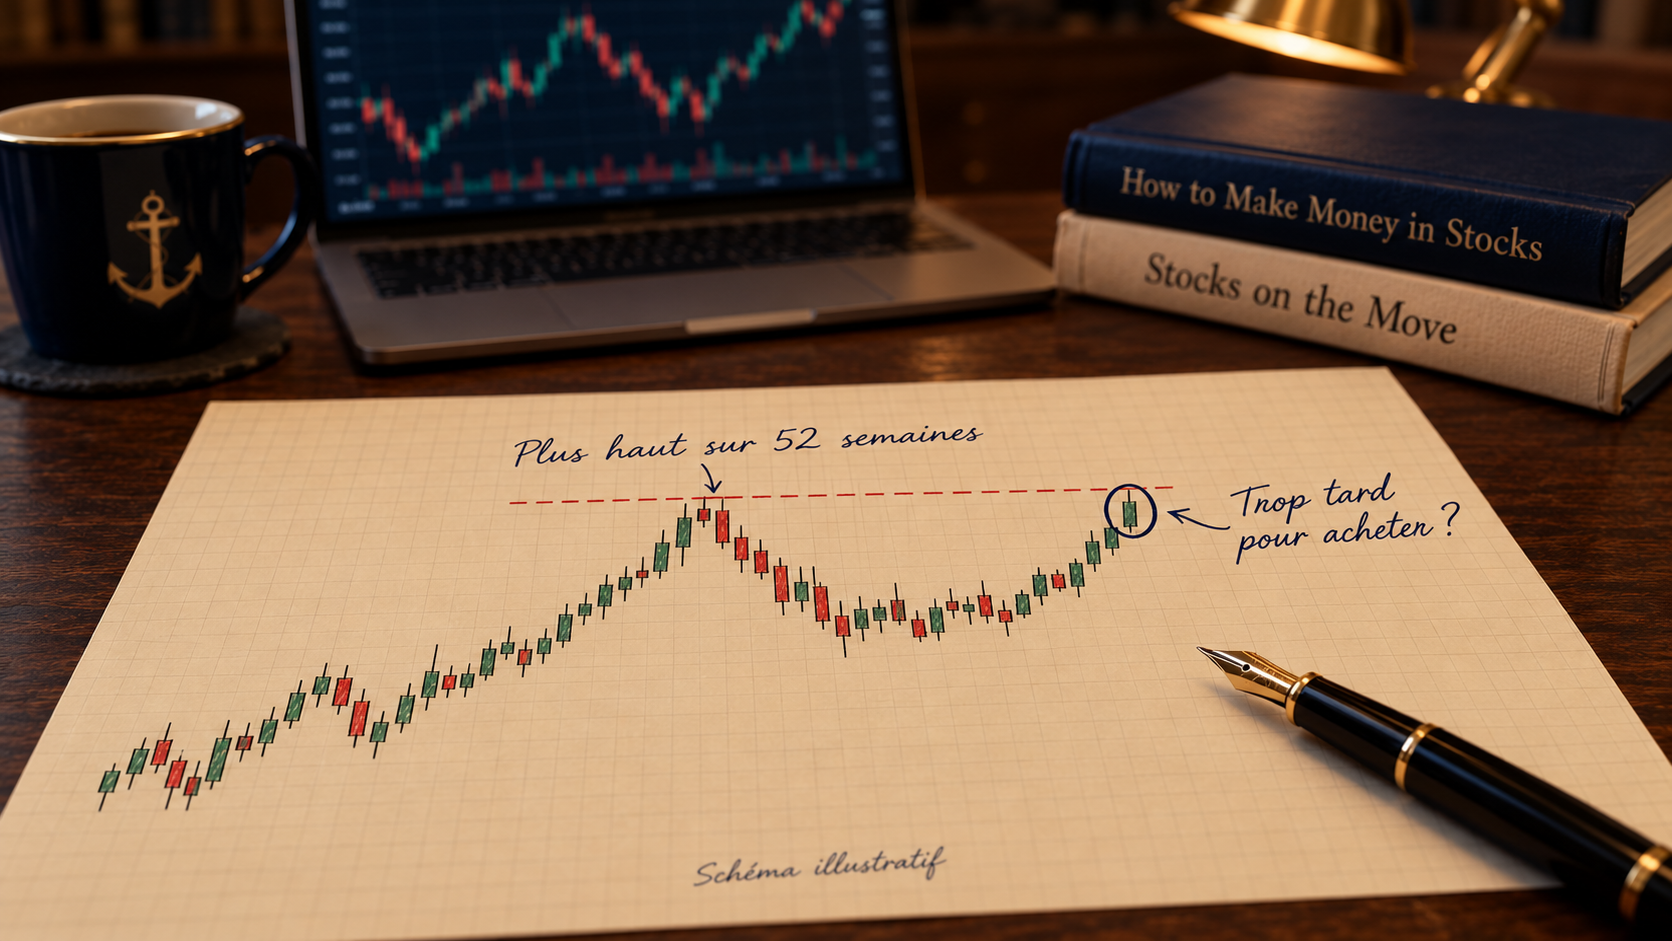
L’action vous intéresse. Mais elle n’a jamais été aussi haute cette année.
Vous regardez le graphique et vous hésitez. Acheter maintenant donne l’impression d’arriver après tout le monde. Vous préférez attendre une baisse. Puis le cours continue, et vous vous demandez si cette prudence vous protège ou vous fait manquer des occasions.
William O’Neil, dans How to Make Money in Stocks, défend justement l’achat d’actions déjà fortes, souvent proches de leurs sommets annuels. Andreas Clenow développe une autre approche de la force des cours dans Stocks on the Move. Des chercheurs ont également étudié ce repère pour vérifier s’il apporte une information sur les rendements futurs.
Alors, faut-il acheter malgré le sommet, ou parfois s’y intéresser grâce à lui ? Pour répondre, il faut distinguer ce que le cours montre, ce que les méthodes proposent et ce que les études ont réellement testé.
Une action au plus haut n’est pas forcément une action trop chère
Le plus haut sur 52 semaines est le prix maximal observé sur une fenêtre d’environ un an. Cette fenêtre avance avec le temps : un ancien sommet finit par en sortir.
Ce n’est donc pas nécessairement le record historique de l’action. Un titre peut atteindre son plus haut annuel tout en restant loin d’un prix inscrit plusieurs années auparavant.
Surtout, ce niveau ne vous dit pas combien vaut l’entreprise.
Une action peut monter parce que ses bénéfices progressent, que ses perspectives s’améliorent ou que les investisseurs acceptent de payer davantage pour sa croissance. Le sommet constate le résultat de ces mouvements, sans en expliquer la cause.
À l’inverse, une action qui a perdu beaucoup de terrain n’est pas automatiquement bon marché. Si l’activité de l’entreprise s’est dégradée davantage que son cours, son prix peut rester élevé par rapport à ses perspectives.
C’est la différence entre lire un prix et estimer une valeur, développée dans notre article sur l’analyse technique et l’analyse fondamentale.
Il faut aussi distinguer hausse passée et proximité du sommet.
Prenons deux actions fictives. Toutes deux sont passées de 80 à 100 euros. La première n’a jamais dépassé 100 pendant l’année. La seconde a atteint 125 avant de revenir à 100.
Leur progression entre les deux dates est identique. Mais la première est à son sommet annuel, tandis que la seconde se trouve 20 % sous le sien.
La proximité du sommet renseigne sur la trajectoire du cours, pas sur le juste prix de l’entreprise.
Pourquoi O’Neil préfère parfois une action déjà montée
Dans How to Make Money in Stocks, William O’Neil remet en question un réflexe : acheter une action uniquement parce qu’elle a baissé et paraît moins chère qu’avant.
Il recherche plutôt des entreprises en croissance dont les actions se comportent déjà mieux que les autres. Dans sa logique, un titre fort peut témoigner d’une demande soutenue. Un titre faible ne devient pas intéressant simplement parce qu’on espère un rattrapage.
Mais son raisonnement ne se résume pas à acheter ce qui monte.
Sa méthode CAN SLIM associe plusieurs dimensions : progression des résultats, nouveautés dans l’entreprise, offre et demande de titres, leadership, présence institutionnelle et direction générale du marché.
La proximité du sommet intervient dans cet ensemble. O’Neil la présente comme une information utile pour repérer des candidats. Elle figure aussi parmi les composantes de la note composite décrite dans son livre.
Une bonne note ne suffit toutefois pas à déclencher un achat.
La distinction compte, car on peut facilement retenir une seule idée séduisante d’une méthode et oublier tout ce qui l’encadre. « Acheter les leaders » devient alors « acheter les actions qui viennent de monter », ce qui n’est plus la même démarche.
O’Neil s’appuie notamment sur l’observation de grands gagnants historiques. Ces exemples permettent de comprendre sa sélection. Ils ne mesurent pas séparément la performance du seul critère « proche du plus haut annuel ».
Son livre montre comment un praticien organise ses décisions. Il ne prouve pas que chaque nouveau sommet constitue une occasion.
Acheter près du sommet ne veut pas dire acheter à n’importe quel moment
Chez O’Neil, une action intéressante doit encore présenter un point d’entrée acceptable.
Il recherche notamment une sortie de consolidation. Après une hausse, le cours corrige ou se stabilise. Une configuration se forme, puis le prix franchit un niveau précis appelé pivot.
Ce pivot n’est pas nécessairement le sommet annuel.
Imaginons une action fictive dont l’ancien sommet est à 100 euros. Après une correction et une stabilisation, sa configuration fournit un pivot à 94 euros. La sortie de consolidation peut donc se produire avant le retour à 100.
Attendre absolument un nouveau record pourrait vous faire acheter plus loin du point initialement prévu.
À l’inverse, poursuivre une hausse déjà très avancée éloigne l’entrée de la zone de consolidation. Un simple retour vers cette zone peut alors provoquer une perte, même si la tendance de fond n’est pas définitivement terminée.
D’après O’Neil, le volume doit également confirmer la demande au franchissement. Le secteur et le marché doivent soutenir la décision. Un titre peut inscrire un record pendant que son environnement commence à se dégrader.
Il faut donc distinguer un sommet atteint à la sortie d’une consolidation d’un sommet inscrit après une accélération prolongée. Le mot « record » décrit les deux situations, mais ne les rend pas équivalentes.
Acheter la force demande encore de définir où commence l’achat trop tardif.
La méthode comporte aussi des règles pour couper les pertes et gérer les bénéfices. Accepter de payer près d’un sommet ne signifie jamais accepter de conserver sans limite si l’achat échoue.
Acheter une action au plus haut : ce que les chercheurs ont testé
Pour examiner le repère des 52 semaines, George et Hwang posent une question différente de celle d’O’Neil : les actions proches de leur sommet annuel obtiennent-elles ensuite des rendements différents de celles qui en sont éloignées ?
Ils mesurent cette proximité en divisant le prix récent par le plus haut retenu. Une action fictive à 95 euros, avec un sommet à 100, obtient un rapport de 0,95. Plus ce rapport approche de un, plus le cours est proche du sommet.
Les chercheurs classent ensuite les actions et comparent les groupes.
Leur étude publiée en 2004 porte notamment sur les actions américaines entre juillet 1963 et décembre 2001. Les sélections sont renouvelées chaque mois et conservées pendant six mois, avec plusieurs sélections ouvertes simultanément.
Il ne faut pas attendre une cassure aujourd’hui pour entrer dans leur groupe proche du sommet. Une action peut y appartenir tout en restant sous son maximum annuel.
Ce protocole ne reproduit donc ni CAN SLIM ni l’achat systématique de chaque record.
Sur l’ensemble de la période, George et Hwang trouvent un écart moyen de 0,45 point de pourcentage par mois entre le groupe proche du sommet et celui qui en est éloigné, avant coûts.
Ce résultat n’est pas le rendement d’un compte uniquement acheteur. Il correspond à un écart entre deux portefeuilles, obtenu en achetant le premier et en vendant le second à découvert.
Le calendrier joue également un rôle important. L’écart est plus favorable hors janvier et s’inverse en janvier. Retenir seulement les mois favorables donnerait une image trompeuse de la stratégie.
L’intérêt de l’étude est ailleurs : dans cet historique, la proximité du sommet apporte une information que la seule progression passée ne résume pas entièrement. C’est une piste parmi les différentes familles d’avantages recherchés en trading.
Pourquoi un ancien sommet pourrait influencer nos décisions
Pourquoi un simple niveau de prix pourrait-il avoir une importance ?
George et Hwang proposent notamment l’ancrage : nous accordons parfois trop de poids à un repère connu pour évaluer une information nouvelle.
Une entreprise annonce de meilleures perspectives alors que son action approche du sommet annuel. Malgré cette amélioration, certains investisseurs hésitent à payer davantage. L’ancien sommet leur paraît déjà élevé.
Si cette hésitation ralentit la réaction aux nouvelles informations, une partie de l’ajustement pourrait se poursuivre ensuite.
Cette explication reste une hypothèse. Observer une différence de rendements ne permet pas, à lui seul, de connaître les motivations des investisseurs.
Bhootra et Hur apportent une autre précision en étudiant la date du sommet. Deux actions peuvent être aussi proches de leur maximum annuel, alors que l’une l’a atteint récemment et l’autre plusieurs mois auparavant.
Leur situation n’est pas identique.
Les chercheurs trouvent que cette ancienneté apporte une information dans leurs tests. Cela invite à distinguer la hausse passée, la distance au sommet et le temps écoulé depuis ce sommet.
C’est une piste supplémentaire, avec une exigence supplémentaire : vérifier si elle améliore réellement la sélection. Ajouter des critères ne rend pas automatiquement une méthode plus fiable.
Pourquoi l’avantage ne se retrouve pas partout
Un résultat observé sur des actions américaines anciennes ne suffit pas à établir une méthode applicable sur votre compte.
Liu, Liu et Ma examinent la sélection par proximité du sommet dans vingt marchés hors des États-Unis. Avant coûts, ils trouvent un avantage statistiquement significatif dans dix marchés.
Après leurs estimations de coûts de transaction, seuls l’Italie et les Pays-Bas conservent un résultat positif et statistiquement significatif.
Cela ne veut pas dire que tous les autres résultats deviennent négatifs. Cela signifie que les données ne permettent plus d’établir un avantage avec le même degré de confiance.
Ces coûts historiques ne correspondent pas nécessairement aux conditions de votre courtier. Commissions, écart entre prix d’achat et de vente, renouvellement des positions et contraintes de vente à découvert peuvent changer le résultat.
C’est pourquoi les coûts cachés du backtest doivent faire partie de l’évaluation, plutôt que d’être ajoutés après avoir choisi une stratégie séduisante.
D’autres recherches invitent aussi à la prudence. Dans leurs tests internationaux, Goyal, Jegadeesh et Subrahmanyam ne retrouvent pas d’écart statistiquement significatif lorsque les actions sont classées selon leur seule proximité du sommet.
Les périodes, les univers et les règles diffèrent entre ces travaux. On ne peut pas expliquer avec certitude toutes leurs divergences, ni conclure que l’effet a disparu partout.
La proximité du sommet constitue une hypothèse de sélection documentée, dont l’intérêt reste à vérifier dans des conditions précises.
Ce que Clenow ajoute : le signal ne fait pas le portefeuille
Dans Stocks on the Move, Andreas Clenow s’intéresse également à l’achat de force. Son système principal utilise toutefois une mesure de momentum sur 90 séances, et non une entrée obligatoire au plus haut des 52 semaines.
Son livre ne constitue donc pas une seconde validation du même signal annuel.
Il apporte surtout une réponse à ce qui manque après avoir trouvé une action intéressante : comment lui donner une place dans un portefeuille ?
Il faut décider quels candidats retenir, combien acheter, comment tenir compte de leur volatilité, quand les remplacer et dans quel environnement autoriser de nouvelles positions.
Un même signal peut produire des résultats très différents selon ces choix.
Clenow examine aussi un modèle distinct fondé sur les records historiques. Il en souligne les défauts et ne le recommande pas en l’état. Les premiers titres qui déclenchent peuvent consommer le capital disponible, tandis que des positions devenues médiocres immobilisent l’argent.
Le problème n’est donc plus seulement de trouver un bon point d’entrée. Il faut aussi gérer les occasions concurrentes et les positions déjà ouvertes.
O’Neil et Clenow montrent, chacun à leur manière, pourquoi acheter une action forte peut se concevoir. Mais leurs critères, leurs horizons et leurs sorties diffèrent.
Assembler quelques règles de leurs livres ne produit pas automatiquement une méthode déjà validée.
Que vérifier avant d’acheter une action proche de son sommet ?
Le sommet annuel peut attirer votre attention. Pour prendre une décision, il reste plusieurs questions à résoudre.
Qu’est-ce qui déclenche réellement l’achat ?
Cherchez-vous les actions les plus proches de leur sommet ? Une sortie de consolidation ? Une tendance régulière accompagnée d’une progression des bénéfices ?
Ces idées demandent des règles différentes. Les préciser évite de changer d’explication après chaque résultat.
À quel prix pouvez-vous entrer ?
Un signal identifié après la clôture ne garantit pas une exécution à cette clôture. Le cours peut ouvrir plus haut le lendemain.
L’évaluation doit intégrer ce décalage. Sinon, vous risquez de juger une méthode sur un prix auquel vous ne pouviez pas acheter.
Quelle perte et quelle concentration acceptez-vous ?
Le risque dépend de la taille de la position, mais aussi des autres actions détenues. Plusieurs leaders du même secteur peuvent exposer votre portefeuille à un mouvement commun.
Une règle de sortie ne garantit pas son prix d’exécution, notamment en cas de saut de cours. Le trading comporte des risques significatifs de perte en capital.
À quoi comparez-vous les résultats ?
Une version uniquement acheteuse doit être comparée à une référence acheteuse adaptée. Un portefeuille qui vend aussi à découvert ne peut pas lui servir de performance de remplacement.
Il faut également réserver des données à l’évaluation. Une méthode retenue parce qu’elle explique bien le passé doit encore montrer comment elle se comporte sur une période nouvelle.
Du repère de prix au modèle qui apprend
Le plus haut annuel pose une question : quelle information un niveau de prix contient-il vraiment ?
Une règle fixe répond à l’avance : acheter au franchissement, attendre un repli ou sélectionner les titres les plus proches du sommet. Mais le contexte peut modifier l’intérêt du signal.
C’est là qu’une approche par machine learning change la démarche.
Avec AlgoBacktest, vous fournissez les indicateurs disponibles au logiciel comme des données parmi d’autres. Un modèle apprend lui-même comment ces informations se relient aux mouvements qui suivent, au lieu de recevoir seulement une consigne rigide comme « acheter au-dessus de ce niveau ».
Vous pouvez ainsi rechercher des relations entre dynamique du prix, volatilité et autres indicateurs, sans écrire de code. L’évaluation sur des données non utilisées pour l’apprentissage permet ensuite de vérifier si les relations trouvées se maintiennent hors de la période étudiée.
Cette approche est accessible sur les actions, les ETF, le Forex, les indices et les futures. Elle ne reproduit pas automatiquement CAN SLIM ni les portefeuilles des recherches présentées ici.
AlgoBacktest reste un outil d’analyse et de recherche. Le modèle peut se tromper, et les performances passées ne préjugent pas des performances futures.
Vous n’avez donc pas besoin de décider qu’un sommet est toujours un danger ou toujours une occasion. Vous pouvez donner les indicateurs à l’IA, examiner ce qu’elle en apprend et demander des résultats sur des données qu’elle n’a jamais vues.
Essayer AlgoBacktest gratuitement
FAQ
Quelle différence entre plus haut sur 52 semaines et record historique ?
Le plus haut sur 52 semaines est le maximum observé sur environ un an. Le record historique porte sur tout l’historique disponible. Une action peut atteindre son sommet annuel tout en restant sous un record plus ancien.
Faut-il attendre une baisse avant d’acheter une action au plus haut ?
Attendre peut améliorer le prix d’entrée, mais aussi empêcher toute entrée si la hausse continue. Le choix dépend de la méthode suivie, de son point d’achat et du risque accepté, pas du seul inconfort de payer plus cher qu’avant.
Une action au plus haut est-elle forcément surachetée ?
Non. Le sommet annuel mesure une position dans l’historique du cours. Le surachat dépend d’un indicateur et de son réglage. Aucun des deux ne démontre, à lui seul, qu’une baisse est imminente.
Acheter chaque nouveau record revient-il à suivre O’Neil ?
Non. O’Neil associe qualité de l’entreprise, configuration graphique, volume, contexte de marché et gestion des positions. Son pivot peut se situer sous le sommet annuel. Acheter tous les records ne reproduit donc pas sa méthode.