Connaître un indicateur ne vous dit pas pourquoi une stratégie devrait fonctionner.
Vous pouvez maîtriser vos entrées, vos sorties et votre stop sans savoir ce qui vous donne un avantage. Vous appliquez alors une méthode, mais son mécanisme reste flou.
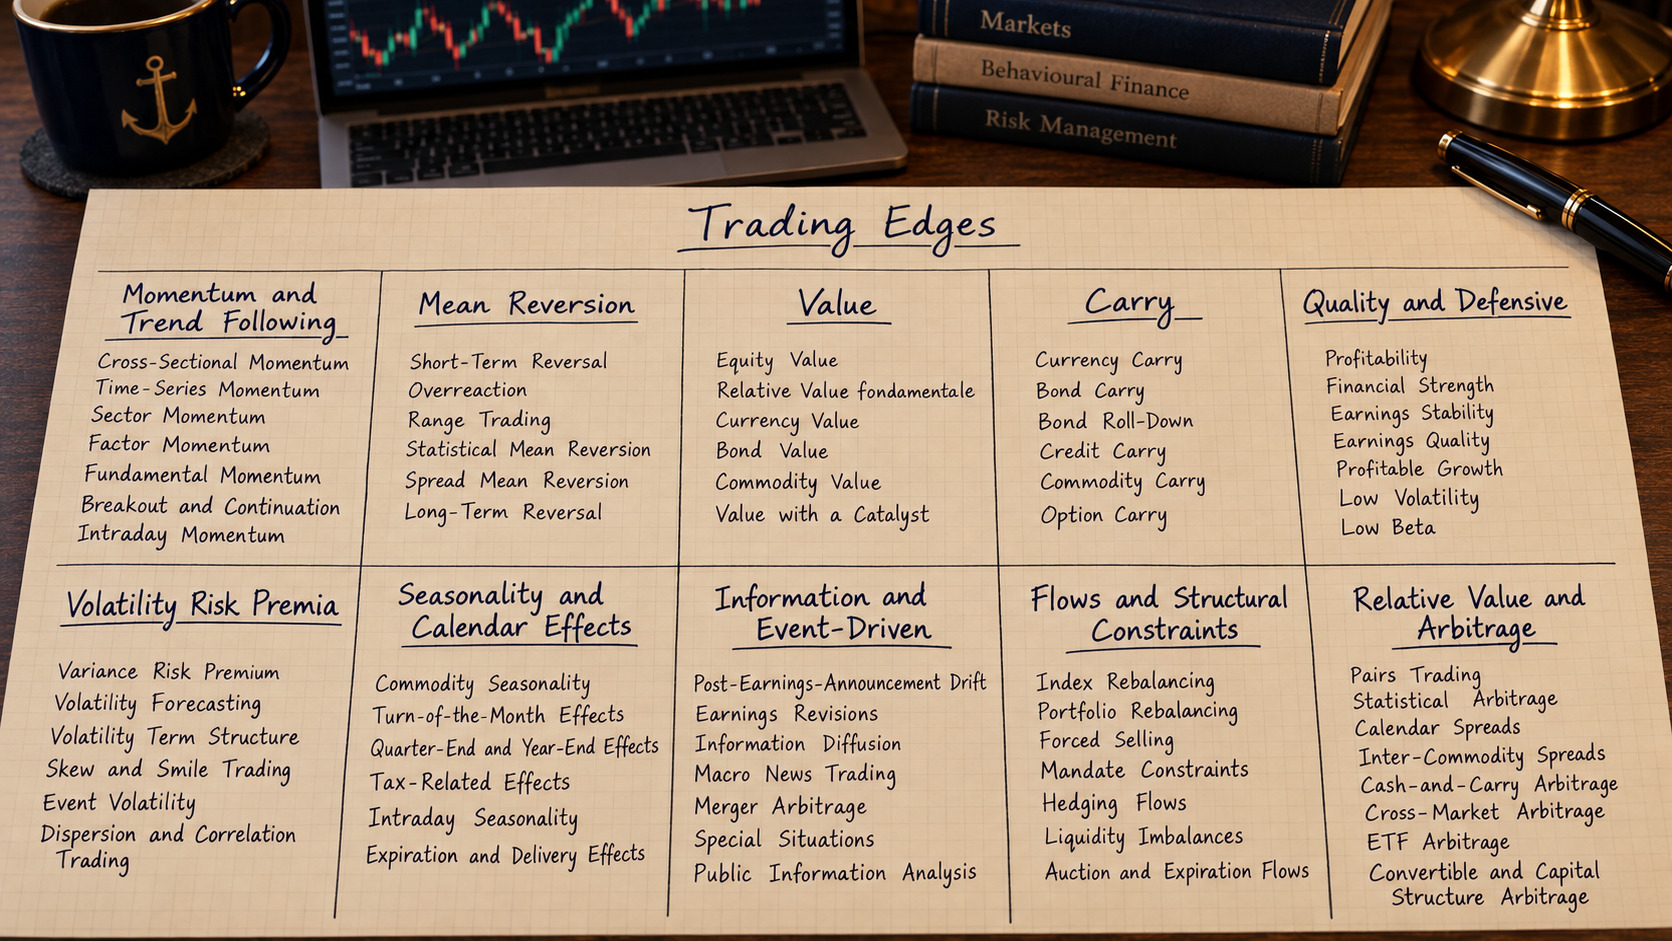
Cet article présente les grandes familles d’edges en trading : leur définition, leurs sous-catégories et leurs limites. Leurs noms sont conservés en anglais pour vous permettre de retrouver plus facilement les ressources qui les décrivent.
L’objectif est de comprendre ce que chaque approche cherche à exploiter, puis de distinguer les pistes accessibles aux particuliers des avantages propres aux professionnels.
Qu’est-ce qu’un edge en trading ?
Un edge est un avantage permettant à une méthode d’avoir un résultat moyen attendu positif après les coûts, dans les conditions où elle est utilisée. Cela ne signifie ni gagner chaque transaction ni être certain de gagner sur une période donnée.
Cet avantage peut venir d’un comportement des prix, d’une information mal intégrée, d’une contrainte subie par d’autres intervenants ou de la rémunération d’un risque.
Il faut distinguer trois éléments :
- Le mécanisme : pourquoi une opportunité pourrait exister.
- La stratégie : les règles utilisées pour chercher à l’exploiter.
- L’outil : les données, indicateurs ou modèles qui permettent de prendre une décision.
Le Momentum est un mécanisme recherché. Acheter après une cassure est une règle possible. Un canal de prix est un outil pour repérer cette cassure.
Ces éléments se complètent, mais ils ne sont pas interchangeables. Notre article sur les composants d’une stratégie de trading détaille le passage d’une idée à des règles observables.
La classification proposée ici rassemble dix familles. Elles se chevauchent : une stratégie peut exploiter plusieurs mécanismes à la fois. Ce panorama ne constitue donc pas une liste de méthodes automatiquement rentables.
Enfin, recevoir une rémunération pour supporter un risque ne signifie pas nécessairement prévoir les prix mieux que les autres. Certaines approches recherchent une mauvaise valorisation ; d’autres acceptent un risque que d’autres investisseurs souhaitent éviter.
Les grandes familles d’edges en trading en un tableau
| Famille | Ce qu’elle cherche à exploiter | Exemple |
|---|---|---|
| Momentum and Trend Following | La persistance d’un mouvement | Suivre une tendance sur un indice |
| Mean Reversion | La correction d’un écart temporaire | Acheter après une pression vendeuse passagère |
| Value | Un prix faible relativement à une référence économique | Comparer le prix d’actions à leurs bénéfices |
| Carry | Le rendement associé à la détention d’une position | Exploiter un différentiel de taux |
| Quality and Defensive | Des caractéristiques économiques ou de risque insuffisamment valorisées | Sélectionner des entreprises rentables et solides |
| Volatility Risk Premia | La rémunération du risque porté à travers les dérivés | Étudier la rémunération d’une exposition à la volatilité |
| Seasonality and Calendar Effects | Des comportements récurrents | Étudier les cycles d’une matière première |
| Information and Event-Driven | Une réévaluation incomplète ou mal estimée | Analyser la réaction à des résultats |
| Flows and Structural Constraints | Des achats ou ventes liés aux contraintes d’autres intervenants | Analyser un rééquilibrage d’indice |
| Relative Value and Arbitrage | Une incohérence entre instruments liés | Étudier un écart entre deux futures |
Ces exemples décrivent des hypothèses de travail. Leur présence dans une famille ne prouve pas leur rentabilité après frais.
Momentum and Trend Following : exploiter la persistance des mouvements
Cette famille repose sur l’idée qu’un mouvement peut se prolonger. Un actif qui progresse ne devient pas immédiatement une opportunité de vente uniquement parce qu’il a déjà monté.
Une explication possible est l’intégration progressive de l’information. Les achats et les ajustements de portefeuilles peuvent également s’étaler dans le temps. Ces mécanismes ne permettent toutefois pas d’affirmer qu’une tendance donnée continuera.
Les principales sous-catégories sont :
- Cross-Sectional Momentum : comparer plusieurs actifs et privilégier ceux qui ont obtenu les meilleures performances. Leur classement relatif compte.
- Time-Series Momentum : examiner les performances passées d’un actif pour déterminer une exposition à cet actif, indépendamment du classement des autres.
- Sector Momentum : appliquer une logique de classement ou de persistance à des secteurs.
- Factor Momentum : étudier la persistance des performances de groupes d’actifs partageant une caractéristique.
- Fundamental Momentum : suivre l’amélioration des bénéfices ou les révisions des perspectives, plutôt que les seuls prix.
- Breakout et continuation : chercher à suivre un mouvement lorsqu’un prix dépasse une zone récente.
- Intraday Momentum : rechercher une continuation à l’intérieur d’une séance, avec une validation propre à cet horizon.
Prenons un exemple illustratif : sélectionner les ETF les plus performants relève du Cross-Sectional Momentum. Déterminer son exposition à un ETF selon sa propre tendance relève du Time-Series Momentum.
Une moyenne mobile ou un canal de prix peut aider à construire un signal. L’avantage éventuel vient du comportement exploité, pas du nom de l’indicateur.
La principale difficulté apparaît lorsque les mouvements se retournent rapidement. Une méthode de Trend Following peut alors multiplier les entrées infructueuses. Comprendre la différence entre tendance, range et situation incertaine aide à poser cette question, sans garantir la suite.
Mean Reversion : exploiter les écarts temporaires
La Mean Reversion cherche à exploiter la correction d’un écart considéré comme temporaire.
Le point important est la référence utilisée : une moyenne statistique, une relation entre actifs ou un équilibre économique. Il faut pouvoir expliquer pourquoi cette référence resterait pertinente.
Les sous-catégories comprennent :
- Short-Term Reversal : rechercher la correction d’une hausse ou d’une baisse récente.
- Overreaction : estimer que le marché a réagi excessivement à une information.
- Range Trading : exploiter des oscillations autour d’une zone d’équilibre.
- Statistical Mean Reversion : mesurer l’écart d’un prix ou d’une variable à une référence statistique.
- Spread Mean Reversion : rechercher la réduction d’un écart entre instruments liés.
- Long-Term Reversal : rechercher une correction sur un horizon plus long, parfois avec une référence économique.
Certains retournements peuvent être liés à une pression de transaction temporaire. Vous acceptez alors de prendre l’autre côté d’une vente urgente, avec le risque que cette vente reflète une information défavorable.
Imaginons une action vendue par un fonds qui doit réduire son exposition. Une stratégie peut chercher une correction après cette pression. Mais si la baisse traduit une dégradation durable de l’entreprise, le même achat repose sur une mauvaise hypothèse.
Les bandes de Bollinger peuvent décrire un écart du prix à une moyenne et à sa dispersion récente. Toucher une bande ne démontre pas que cet écart sera corrigé.
La question essentielle est de savoir pourquoi l’écart serait temporaire. Sans réponse, acheter simplement parce qu’un actif a baissé n’est pas une définition suffisante d’un edge.
Value : rechercher un prix inférieur à une valeur de référence
La Value consiste à comparer le prix payé à une référence économique. Elle cherche des actifs relativement peu chers, sans supposer que le moins cher est toujours le meilleur.
Contrairement à une Mean Reversion purement statistique, elle s’appuie sur une estimation de valeur ou sur une mesure de valorisation.
Ses principales variantes sont :
- Equity Value : comparer le prix d’une action aux bénéfices, aux flux de trésorerie ou à la valeur comptable.
- Relative Value fondamentale : comparer les valorisations d’entreprises, de secteurs ou de marchés économiquement comparables.
- Currency Value : étudier l’écart d’une devise à une référence de long terme, notamment liée au pouvoir d’achat.
- Bond Value : comparer les rendements obligataires à une référence économique ou à ceux d’instruments comparables.
- Commodity Value : utiliser des prix relatifs ou des fondamentaux propres aux matières premières.
- Value with a Catalyst : rechercher une décote accompagnée d’un événement susceptible de modifier sa perception.
La Value utilise donc principalement des données de valorisation. La distinction entre analyse technique et analyse fondamentale permet de comprendre pourquoi un graphique de prix ne répond pas, à lui seul, à cette question.
Prenons deux entreprises comparables. Celle dont le prix est plus faible relativement à ses bénéfices peut sembler intéressante. Mais cette différence peut aussi refléter une dette élevée ou des bénéfices qui vont diminuer.
C’est le risque du value trap : l’actif paraît bon marché parce que la référence utilisée surestime sa situation réelle.
Une décote peut également persister longtemps. La Value exige donc de distinguer prix faible, valeur estimée et raisons possibles d’une réévaluation.
Carry : rechercher le rendement de la détention
Le Carry désigne le rendement associé au maintien d’une position si certaines conditions de marché restent stables. Il ne dépend donc pas uniquement d’une hausse du prix de l’actif.
Il faut toujours préciser les hypothèses utilisées : stabilité des prix, des taux, de la courbe ou d’autres paramètres pertinents.
Les sous-catégories principales sont :
- Currency Carry : rechercher un différentiel de taux favorable entre la devise détenue et celle utilisée pour financer la position.
- Bond Carry : considérer le revenu obligataire après financement.
- Bond Roll-Down : rechercher l’effet du vieillissement d’une obligation sur une courbe de taux supposée stable.
- Credit Carry : accepter une exposition au risque de crédit pour recevoir une rémunération supplémentaire.
- Commodity Carry : analyser la structure des échéances des futures et les effets associés à leur convergence.
- Option Carry : certaines positions sur options produisent un portage qui recoupe la rémunération du risque de volatilité.
Sur une obligation, le coupon encaissé ne constitue pas nécessairement le rendement total. Son prix peut baisser, et son financement peut absorber une partie du revenu.
Sur les futures, une courbe d’échéances n’est pas une promesse de gain. Le changement de contrat ne crée pas, à lui seul, un profit : il faut examiner l’évolution de la position et de la courbe.
Imaginons un différentiel de taux favorable sur une devise. Le revenu de portage peut être dépassé par une dépréciation de cette devise. Pour un particulier, les conditions de financement réellement appliquées par l’intermédiaire comptent aussi.
Le Carry rémunère une exposition, pas une absence de risque. Un montant encaissé régulièrement ne suffit pas à établir un avantage net.
Quality and Defensive : sélectionner la solidité et les caractéristiques de risque
Cette famille réunit deux ensembles distincts : la qualité économique des actifs et les approches privilégiant certaines caractéristiques de risque.
La Quality cherche notamment des entreprises capables de produire des résultats solides. Les approches Defensive examinent davantage leur comportement face aux fluctuations du marché.
Les sous-catégories comprennent :
- Profitability : mesurer les bénéfices par rapport aux ressources utilisées.
- Financial Strength : examiner l’endettement et la capacité à faire face aux engagements.
- Earnings Stability : étudier la régularité des résultats.
- Earnings Quality : examiner notamment la cohérence entre les bénéfices comptables et les flux de trésorerie.
- Profitable Growth : distinguer croissance de l’activité et création de valeur.
- Low Volatility : sélectionner des actifs dont les fluctuations sont relativement limitées.
- Low Beta : sélectionner des actifs moins sensibles aux mouvements du marché.
Faible volatilité et faible bêta ne sont pas synonymes. La volatilité mesure l’ampleur des fluctuations. Le bêta décrit la sensibilité des rendements d’un actif aux mouvements d’un marché de référence.
Prenons une entreprise rentable, peu endettée et régulière. Ces qualités peuvent être intéressantes, mais elles ne font pas de son action un bon achat à n’importe quel prix.
La Quality peut donc se combiner à la Value : rechercher une entreprise solide tout en contrôlant ce que vous payez pour cette solidité.
De même, une approche Defensive peut viser une meilleure relation entre rendement et risque sans rechercher un rendement absolu supérieur en toute période. « Moins volatil » ne signifie ni sans risque ni systématiquement plus rentable.
Volatility Risk Premia : comprendre la rémunération du risque
Les options permettent de transférer certains risques. Leur prix dépend notamment d’une volatilité implicite : le niveau de fluctuation compatible avec leur valorisation dans un modèle donné.
La volatilité réalisée correspond aux fluctuations effectivement observées. Une position sur options peut être construite pour rechercher une rémunération liée à l’écart entre le risque payé et le risque finalement supporté.
Autour de cette famille existent plusieurs approches :
- Variance Risk Premium : rechercher la rémunération associée à une exposition à la différence entre variance implicite et réalisée.
- Volatility Forecasting : comparer sa propre estimation des fluctuations futures à celle intégrée dans les options.
- Volatility Term Structure : comparer les valorisations du risque entre échéances.
- Skew and Smile Trading : examiner les différences de volatilité implicite selon les prix d’exercice.
- Event Volatility : étudier le risque anticipé autour d’une publication ou d’un événement.
- Dispersion and Correlation Trading : comparer le risque intégré dans les options d’un indice et celles de ses composants.
Ces approches ne capturent pas toutes la même prime. Prévoir la volatilité ou comparer deux options n’équivaut pas automatiquement à fournir une assurance.
L’article sur ce que mesure le VIX permet d’approfondir la distinction entre volatilité implicite, indice de volatilité et produits négociables.
Imaginons qu’un vendeur d’options encaisse régulièrement des primes. Une longue série de gains ne suffit pas à établir son avantage : une perte importante peut modifier tout le bilan.
À l’inverse, acheter une protection peut être utile sans constituer une stratégie à rendement moyen positif. Il faut distinguer protection, prévision et recherche d’une prime de risque.
Seasonality and Calendar Effects : rechercher des comportements récurrents
Cette famille cherche des comportements associés à des périodes récurrentes. Pour être convaincante, elle doit reposer sur davantage qu’un calendrier qui a bien fonctionné dans un échantillon.
Les principales sous-catégories sont :
- Commodity Seasonality : cycles liés aux récoltes, à la consommation, à la production ou au stockage.
- Turn-of-the-Month Effects : comportements autour des changements de mois.
- Quarter-End and Year-End Effects : ajustements autour des fins de trimestre ou d’année.
- Tax-Related Effects : transactions motivées par la réalisation de gains ou de pertes.
- Intraday Seasonality : différences entre horaires, ouvertures, clôtures et chevauchements de séances.
- Expiration and Delivery Effects : comportements autour des échéances et des périodes de livraison.
Le calendrier peut rendre visible un autre mécanisme : besoins de couverture, contraintes, Carry ou flux de portefeuilles. La date n’est pas forcément l’explication économique.
Sur une matière première, des besoins saisonniers peuvent influencer la relation entre contrats. Cela ne signifie pas que le même trade fonctionnera chaque année : ces besoins peuvent déjà être anticipés.
Autre distinction importante : saisonnalité d’activité et saisonnalité de rendement. Une période plus active ou plus volatile n’indique pas automatiquement une direction exploitable.
Notre article sur les horaires et les séances de trading détaille ce que le moment de la journée change pour la liquidité, les spreads et l’activité.
Les fuseaux horaires, changements d’heure et coûts doivent entrer dans l’analyse. Un comportement récurrent avant frais peut être inutilisable après exécution.
Information and Event-Driven : exploiter une réévaluation
Cette famille cherche à exploiter une information dont les conséquences ne seraient pas encore correctement reflétées dans les prix, ou un événement dont l’issue serait mal estimée.
Elle comprend :
- Post-Earnings-Announcement Drift : rechercher une prolongation de la réaction dans le sens d’une surprise de résultats.
- Earnings Revisions : analyser les changements des prévisions de bénéfices ou des perspectives.
- Information Diffusion : étudier la transmission progressive d’informations entre entreprises, secteurs ou marchés.
- Macro News Trading : analyser les surprises économiques relativement aux attentes.
- Merger Arbitrage : étudier l’écart entre le cours et les conditions d’une acquisition annoncée.
- Special Situations : scissions, restructurations, offres publiques ou liquidations.
- Public Information Analysis : rechercher des conséquences négligées dans des informations accessibles.
La difficulté consiste à comparer l’information aux attentes déjà intégrées. Une bonne nouvelle peut être insuffisante si le marché attendait mieux.
Dans une acquisition annoncée, un cours inférieur au prix proposé peut refléter le risque d’échec ou le délai d’attente. L’écart n’est donc pas automatiquement une erreur de valorisation.
Une annonce peut également provoquer un saut de prix. L’article sur les gaps et les limites du stop-loss explique pourquoi une sortie prévue ne garantit pas une exécution au prix souhaité.
L’avantage recherché vient de l’analyse de l’information et de son prix. Savoir qu’un événement aura lieu ne suffit pas.
Flows and Structural Constraints : comprendre les transactions imposées
Tous les intervenants n’achètent pas parce qu’ils pensent qu’un actif est sous-évalué. Certains doivent respecter un mandat, couvrir une activité ou répondre à des retraits.
Ces contraintes peuvent produire des transactions dont la motivation principale n’est pas la recherche du meilleur prix.
Les sous-catégories comprennent :
- Index Rebalancing : achats et ventes liés aux entrées, sorties ou nouvelles pondérations d’indices.
- Portfolio Rebalancing : retour à une allocation définie.
- Forced Selling : réduction de positions après des retraits, appels de marge ou limites de risque.
- Mandate Constraints : obligations liées à la notation ou à la catégorie d’un actif.
- Hedging Flows : transactions destinées à couvrir une exposition.
- Liquidity Imbalances : demande urgente face à une offre limitée.
- Auction and Expiration Flows : concentrations de transactions autour des enchères ou échéances.
Imaginons un fonds qui reçoit de nombreuses demandes de remboursement. Il peut devoir vendre indépendamment de son opinion sur chaque entreprise. Un acheteur étudiera alors si la pression est temporaire et si le prix compense les risques.
Sur les futures, le rapport COT et ses catégories de participants apporte des informations agrégées sur le positionnement. Il ne révèle toutefois ni chaque ordre ni les intentions exactes des intervenants.
Un flux connu peut aussi être anticipé. Acheter avant un rééquilibrage ne garantit pas de trouver un prix favorable.
Cette famille rejoint souvent la Mean Reversion et la fourniture de liquidité. Elle explique surtout pourquoi une transaction peut créer une opportunité.
Relative Value and Arbitrage : comparer des instruments liés
La Relative Value étudie les relations entre plusieurs instruments. L’objectif est de rechercher un écart jugé excessif plutôt que de prévoir uniquement la direction générale du marché.
Ses sous-catégories comprennent :
- Pairs Trading : prendre des positions opposées sur deux actifs liés.
- Statistical Arbitrage : étudier les écarts d’un panier d’actifs à une relation estimée.
- Calendar Spreads : comparer deux échéances sur le même sous-jacent.
- Inter-Commodity Spreads : analyser une relation économique entre matières premières.
- Cash-and-Carry Arbitrage : comparer comptant et future après financement et autres coûts pertinents.
- Cross-Market Arbitrage : comparer des cotations ou instruments équivalents.
- ETF Arbitrage : examiner la relation entre l’ETF et son panier.
- Convertible and Capital Structure Arbitrage : étudier les relations entre différents titres d’un même émetteur.
Il faut distinguer pari de convergence et arbitrage entre flux équivalents.
Prenons deux entreprises comparables dont les cours divergent. Parier sur une convergence suppose que leur relation reste pertinente. Une modification durable de leurs activités peut invalider cette hypothèse.
L’article sur les liens entre instruments et positions aide à comprendre les expositions communes. Une corrélation, à elle seule, ne démontre cependant pas qu’un écart doit se refermer.
Une relation historique ne garantit pas une convergence future.
Même un arbitrage entre instruments équivalents doit intégrer frais, financement, exécution et contraintes opérationnelles. Une position peu sensible à la direction du marché peut conserver des risques de liquidité, de modèle ou de financement.
Comment vérifier qu’un edge existe réellement ?
Identifier une famille vous donne une hypothèse. La validation doit déterminer si votre façon de l’exploiter produit des résultats suffisamment crédibles.
Commencez par définir des règles observables. « Acheter les excès » ne suffit pas : il faut préciser la référence, les conditions d’entrée et de sortie, ainsi que les données disponibles au moment de décider.
Le backtesting sur données historiques permet ensuite d’étudier le comportement de ces règles. Il doit inclure les coûts de transaction et de financement pertinents pour la méthode.
Trois questions comptent particulièrement :
- Le résultat persiste-t-il sur des données qui n’ont pas servi à construire la stratégie ?
- Dépend-il de quelques transactions ou d’un réglage très précis ?
- Les pertes et les risques correspondent-ils au mécanisme annoncé ?
Une approche walk-forward peut aider à examiner la méthode sur des périodes successives. Les métriques de performance et de risque permettent de regarder au-delà du gain total.
Il faut aussi tenir compte du nombre de variantes essayées. Trouver une belle courbe après de nombreux essais n’a pas la même valeur qu’observer un résultat sur une période réellement laissée de côté.
Les performances passées ne préjugent pas des performances futures. Une validation sérieuse réduit certaines incertitudes ; elle ne supprime pas le risque de perte.
Les avantages propres aux professionnels
Les professionnels utilisent aussi Momentum, Value, Carry ou Mean Reversion. Leur différence tient souvent aux moyens disponibles pour exploiter ces mécanismes.
Ces avantages ne sont pas tous exclusifs aux institutions, mais leur reproduction aux mêmes conditions peut être difficile.
Vitesse et infrastructure
Connexions rapides, proximité des places de marché et systèmes spécialisés permettent de rechercher des écarts très brefs.
Le Latency Arbitrage dépend de la capacité à réagir avant que certaines cotations soient mises à jour. Il exige une infrastructure et une exécution adaptées. Ce n’est pas simplement du scalping manuel réalisé plus vite.
Tenue de marché et exécution
Le Market Making consiste à proposer des prix d’achat et de vente. Le teneur de marché cherche une rémunération pour fournir de la liquidité, tout en gérant son stock et le risque de traiter face à un intervenant mieux informé.
Comprendre le carnet d’ordres et l’order flow aide à situer cette activité. Observer le carnet ne vous donne toutefois pas les mêmes conditions d’accès ou d’exécution.
Des frais négociés et des outils spécialisés peuvent également préserver une partie d’un avantage brut.
Accès et statuts particuliers
Certaines opérations nécessitent un accès spécifique. Pour les ETF, la création et le rachat de parts contre le panier sous-jacent passent par des participants autorisés.
Acheter un ETF en Bourse ne donne pas automatiquement accès à ce mécanisme. Il faut distinguer négociation du produit et accès aux opérations qui relient ce produit à ses actifs.
Financement, collatéral et emprunt de titres
Le coût du financement, les garanties mobilisables et la capacité à porter une position influencent les opérations réalisables.
L’accès à l’emprunt de titres compte aussi pour certaines ventes à découvert. Une relation de prix intéressante peut être inutilisable si le financement coûte trop cher ou si les titres ne sont pas disponibles.
Données et recherche spécialisées
Des équipes peuvent réunir expertise sectorielle, données alternatives et modèles spécialisés.
L’avantage recherché n’est pas seulement de posséder davantage de données. Il consiste à en tirer une information utile, disponible à temps et insuffisamment reflétée dans les prix.
Le coût de collecte et d’analyse doit être intégré au résultat.
Expertise juridique et capacités industrielles
Une expertise juridique peut aider à analyser une restructuration ou une acquisition complexe. Une infrastructure industrielle permet de stocker, transporter ou livrer une matière première.
Ces capacités changent les opérations possibles. Elles expliquent pourquoi certains arbitrages physiques ou certaines situations spéciales sont difficiles à reproduire pour un particulier.
Aucun de ces moyens ne garantit un edge. Ils ouvrent des possibilités, avec leurs coûts et leurs risques.
FAQ
Un indicateur technique constitue-t-il un edge en trading ?
Un indicateur est un outil qui décrit ou transforme des données. L’edge éventuel vient de la relation exploitable entre ce signal et les résultats futurs, après coûts, avec des règles et une validation adaptées.
Momentum et Mean Reversion sont-ils contradictoires ?
Ils recherchent des comportements différents, mais peuvent concerner des horizons ou des situations distincts. Un actif peut suivre une tendance à long terme tout en connaissant des corrections à court terme.
Un particulier peut-il exploiter les mêmes familles d’edges que les professionnels ?
Certaines familles sont étudiables par les deux, notamment Momentum, Value et Seasonality. Les approches dépendant de la vitesse, de statuts spécifiques ou de conditions de financement institutionnelles sont plus difficiles à reproduire.
Un edge peut-il disparaître ?
Oui. Les comportements du marché, la concurrence, les coûts et les contraintes des intervenants peuvent changer. Une méthode doit donc être surveillée après sa validation.
Quelle famille d’edges est la meilleure ?
Il n’existe pas de famille supérieure dans toutes les situations. Le choix dépend du marché, de l’horizon, des données, des coûts et des risques que vous pouvez comprendre et supporter.
Comprendre le mécanisme avant de construire la stratégie
Une stratégie devient plus claire lorsque vous pouvez expliquer ce qu’elle cherche à exploiter : persistance, correction, décote, portage, information ou contrainte.
Vous pouvez ensuite choisir les données et les outils adaptés. Une règle graphique n’est pas toujours pertinente pour mesurer un mécanisme économique.
Avec AlgoBacktest, vous pouvez notamment fournir des indicateurs à un modèle de machine learning qui apprend leurs relations avec les mouvements suivants. L’approche se configure sans coder, sur plusieurs marchés, avec une validation sur des données jamais vues par le modèle.
Le logiciel reste un outil d’analyse et de recherche. Il ne crée pas automatiquement un avantage et ne garantit aucun résultat. Le trading comporte des risques significatifs de perte en capital.