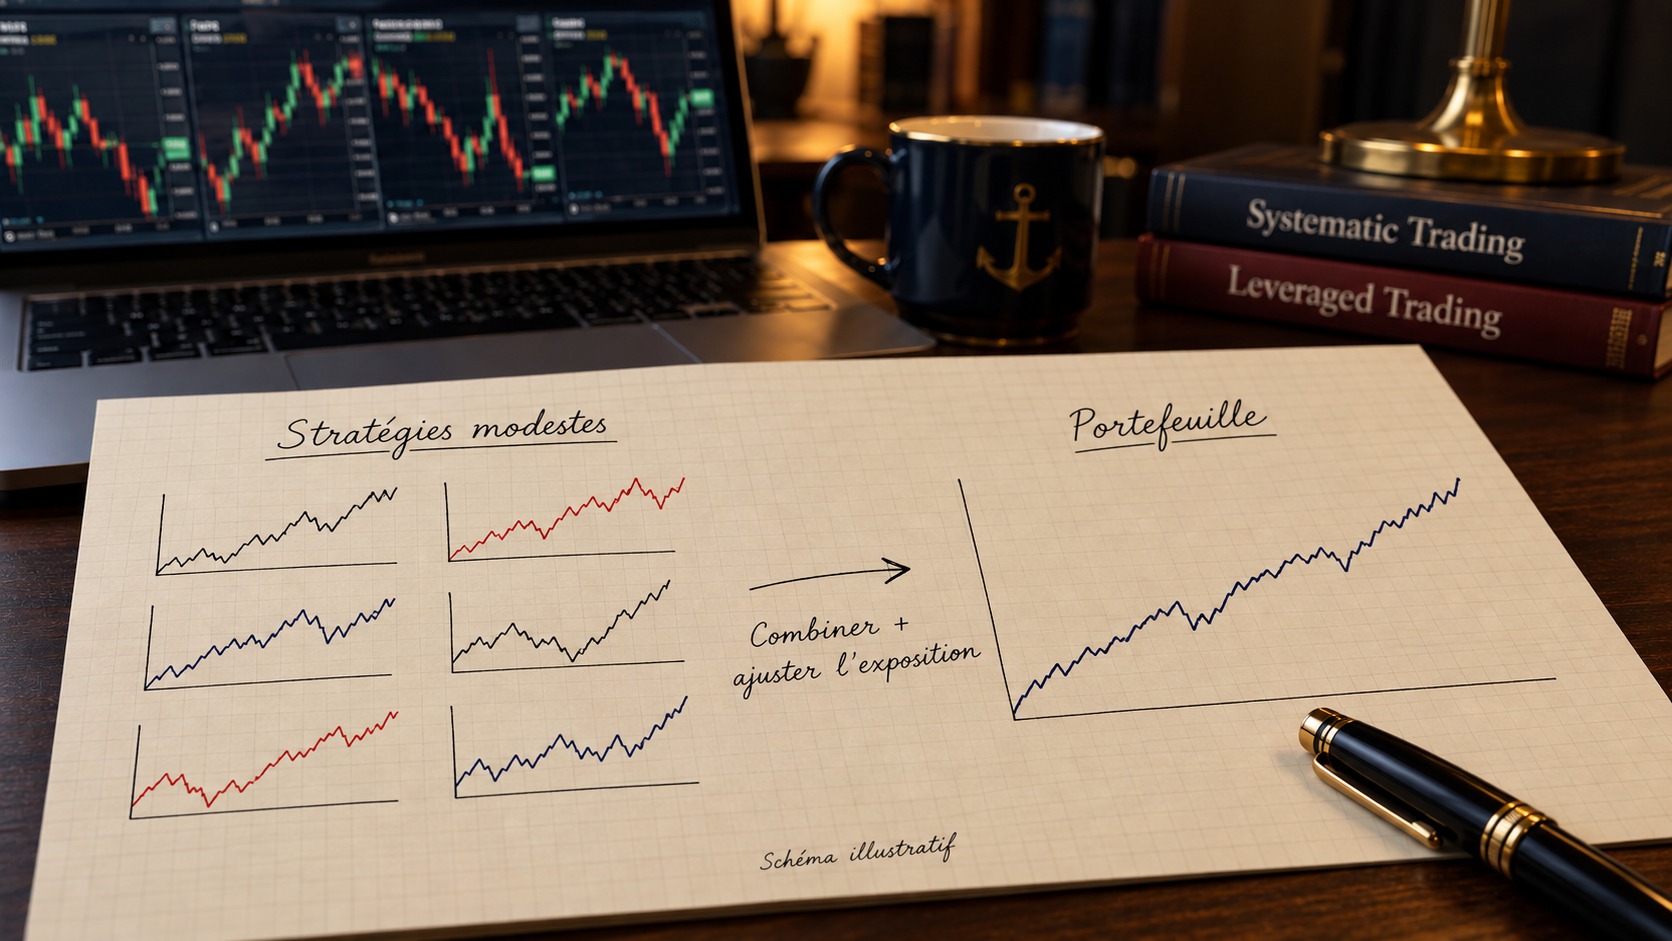
Votre stratégie gagne un peu, mais ses résultats vous semblent insuffisants.
Avant de chercher une méthode plus spectaculaire, une autre question mérite votre attention : que pourrait-elle apporter à vos autres stratégies ?
C’est ainsi que je travaille. Je recherche plusieurs stratégies aux résultats parfois modestes, j’examine leur comportement ensemble, puis j’évalue leur exposition. Vous allez voir comment je les combine, comment répartir le capital et pourquoi je teste le portefeuille avant d’envisager davantage de levier.
Deux livres de Robert Carver éclairent cette démarche : Systematic Trading (2015), pour la construction et l’allocation des systèmes, et Leveraged Trading (2019), pour la diversification, les coûts et l’exposition.
Je m’appuie sur leurs principes, sans reproduire intégralement leurs systèmes. Carver combine notamment des prévisions pour construire des positions. Ici, je pars de stratégies complètes, avec leurs propres entrées et sorties, que je réunis dans un portefeuille.
C’est ma façon de travailler, pas une méthode universelle. Ces livres fournissent un cadre de réflexion ; ils ne prouvent pas que mes stratégies, ou les vôtres, dépasseront le S&P 500.
Pourquoi une stratégie qui rapporte peu peut m’intéresser
Dans mes recherches, une stratégie qui rapporte quelques pourcents par an peut m’intéresser. Elle ne bat pas forcément un indice, et sa performance seule ne donne pas envie de s’y arrêter.
Pourtant, son rendement ne raconte qu’une partie de l’histoire.
Une stratégie peut gagner peu parce qu’elle prend peu de risque ou reste longtemps sans position. Une autre peut engager beaucoup de capital pour obtenir le même résultat. Une troisième peut accumuler de petits gains avant une perte rare et importante.
Ces situations demandent des décisions différentes.
Je commence donc par regarder ce qui reste après les coûts : spread, commissions, exécutions moins favorables que prévu et financement applicable. Un petit avantage brut peut disparaître une fois ces dépenses intégrées.
Dans le livre Leveraged Trading, Carver insiste sur le lien entre fréquence de trading et coûts. Une règle acceptable sur un instrument peut devenir trop chère sur un autre. Le produit utilisé et la taille du compte comptent aussi.
Ensuite, je cherche une raison plausible au fonctionnement de la stratégie. Profite-t-elle de tendances ? De retours à la moyenne ? D’un comportement particulier à certaines heures ? Cette explication ne prouve rien à elle seule, mais elle permet de comprendre ce que je teste.
Un rendement modeste ne suffit pas à écarter une stratégie ; un petit gain dans un backtest ne suffit pas à la retenir.
La question suivante est sa contribution à l’ensemble. Une stratégie moins performante seule peut m’intéresser si elle améliore le comportement du portefeuille, après coûts et sur la période de validation.
Combiner des stratégies de trading : regarder quand elles perdent
Deux stratégies peuvent afficher des résultats individuels similaires et former des portefeuilles très différents.
Si elles perdent aux mêmes dates, leur combinaison apporte peu de compensation. Si leurs mauvaises périodes sont décalées, les gains de l’une peuvent atténuer les pertes de l’autre.
Cette compensation n’a pas besoin d’être parfaite.
Je ne cherche pas nécessairement une stratégie qui monte chaque fois qu’une autre baisse. Je cherche des comportements suffisamment différents pour que toutes les composantes ne dépendent pas du même mouvement.
Dans le livre Leveraged Trading, Carver distingue l’ajout de marchés et l’ajout de règles. Une nouvelle règle proche des précédentes peut apporter moins de diversification qu’un marché sur lequel le système se comporte différemment.
Des marchés différents ne garantissent pas des stratégies différentes
Une stratégie sur une action bancaire et une autre sur une action industrielle peuvent sembler distinctes. Pourtant, elles peuvent toutes deux dépendre d’une hausse générale des actions.
À l’inverse, deux stratégies sur le même instrument peuvent avoir des comportements différents si leurs mécanismes et leurs horizons le sont.
Il faut donc mesurer les rendements des stratégies, pas seulement comparer leurs noms, leurs secteurs ou leurs indicateurs. C’est le même principe que pour la corrélation entre positions de trading : plusieurs lignes peuvent cacher une exposition commune.
Je compare leurs rendements aux mêmes dates et à la même fréquence, par exemple jour par jour. Si elles portent sur des marchés dans différentes monnaies, je ramène les résultats dans celle du compte pour intégrer l’effet du change.
Je regarde ensuite les périodes de pertes simultanées. Une faible corrélation moyenne peut masquer une dépendance pendant les journées difficiles.
Une baisse de volatilité ne garantit pas non plus automatiquement une baisse du drawdown. La courbe du portefeuille doit être calculée pour le vérifier.
Comment répartir le capital entre les stratégies
Une fois les stratégies sélectionnées, il faut décider du poids de chacune.
Deux approches simples permettent de commencer : les poids égaux et la pondération selon la volatilité. Elles répondent à des objectifs différents.
Les poids égaux : une référence facile à comprendre
Avec deux stratégies, une allocation à poids égaux répartit le capital à 50/50.
Cela évite de donner un poids dominant à celle qui a obtenu le meilleur résultat dans le passé. C’est une référence utile pour voir si une allocation plus complexe apporte réellement quelque chose.
Mais partager le capital également ne partage pas nécessairement le risque également.
Si une stratégie fluctue beaucoup plus que l’autre, elle peut expliquer l’essentiel des variations du portefeuille, malgré une allocation identique.
La pondération inverse à la volatilité
La volatilité mesure l’amplitude des variations de rendement. Une pondération inverse à la volatilité donne davantage de poids aux stratégies les moins fluctuantes.
Prenons un exemple purement illustratif. La stratégie A a une volatilité annuelle de 5 %, la stratégie B de 10 %. Avec cette méthode, A reçoit deux fois le poids de B, soit environ deux tiers du capital contre un tiers.
Cela ne signifie pas qu’A est deux fois meilleure. On cherche à éviter que B domine les fluctuations par sa seule amplitude.
Cette approche rejoint le principe de dimensionnement selon le risque développé dans les livres de Carver. Elle ne garantit cependant pas que chaque stratégie contribue autant au risque total : leurs relations entre elles interviennent aussi.
Une volatilité historiquement faible peut également cacher une perte rare. Lui attribuer un poids élevé sans examiner ce risque serait trompeur.
Éviter de surpondérer une famille par accident
Supposons que vous possédiez plusieurs variantes très proches d’une stratégie de tendance et une stratégie d’un autre type.
Attribuer le même poids à chaque variante favorise automatiquement la tendance. Vous avez augmenté son poids parce que vous avez multiplié ses versions.
Dans le livre Systematic Trading, Carver propose notamment une allocation par groupes. Le principe utile ici est de répartir d’abord entre familles, puis à l’intérieur de chacune.
Je préfère commencer avec une allocation simple et compréhensible. Des poids très précis, choisis pour maximiser le résultat historique, peuvent surtout refléter le bruit du passé.
Ce que je regarde avant et après la combinaison
Pour comprendre la démarche sans graphique, prenons un exemple construit. Les chiffres qui suivent sont illustratifs, pas des résultats personnels ni ceux des livres.
Vous disposez de 10 000 euros et de deux stratégies. Vous attribuez 5 000 euros à chacune.
Sur une année hypothétique, la stratégie A rapporte 2 % et la stratégie B rapporte 4 %. En conservant ces allocations sur l’année, sans rééquilibrage ni coût supplémentaire de combinaison, vous obtenez :
| Composante | Capital attribué | Rendement | Gain |
|---|---|---|---|
| Stratégie A | 5 000 € | 2 % | 100 € |
| Stratégie B | 5 000 € | 4 % | 200 € |
| Portefeuille | 10 000 € | 3 % | 300 € |
Vous n’avez pas obtenu 6 %. Chaque stratégie ne travaille que sur la moitié du capital.
Le rendement du portefeuille est inférieur à celui de B seule. Pourtant, le portefeuille peut devenir plus intéressant si ses résultats sont moins irréguliers.
Ce qui change quand les pertes se compensent
Supposons maintenant qu’au début d’une période, le capital soit réparti également entre les deux stratégies.
Pendant cette période, A perd 2 % de son allocation et B gagne 1 % de la sienne. La variation du portefeuille est de −0,5 %, avant tout coût supplémentaire.
Si les deux avaient perdu 2 % au même moment, le portefeuille aurait perdu 2 %.
C’est cette différence que je cherche : une composante qui atténue certaines mauvaises périodes d’une autre. Elle ne les efface pas nécessairement, et la compensation peut disparaître à d’autres dates.
Les drawdowns individuels ne se moyennent pas
La pire baisse de chaque stratégie peut survenir à une date différente.
La moyenne de ces baisses ne décrit donc pas ce qu’aurait perdu le portefeuille. Son drawdown se mesure sur sa propre courbe, construite avec les rendements simultanés et les allocations retenues.
Je regarde également combien de temps le portefeuille reste sous son précédent sommet et si son résultat dépend surtout d’une seule composante.
Pour évaluer l’utilité d’une stratégie, je peux comparer le portefeuille avec et sans elle, à risque comparable. Sinon, une simple réduction d’exposition pourrait être confondue avec un bénéfice de diversification.
L’objectif est de comprendre ce que la combinaison apporte réellement.
Pourquoi je regarde le Sharpe avant d’envisager le levier
Une fois le portefeuille construit, je regarde son rapport entre rendement et fluctuations.
Le ratio de Sharpe rapporte le rendement moyen au-delà d’un placement sans risque à la volatilité des rendements. Pour comparer deux résultats, il faut utiliser la même fréquence et les mêmes conventions de calcul.
Un portefeuille peut avoir un rendement inférieur à celui de sa meilleure stratégie, tout en affichant un meilleur Sharpe si ses variations diminuent suffisamment.
C’est ce profil qui m’intéresse : un ensemble dont les stratégies se complètent, avant d’augmenter son exposition.
Le levier exploite un profil, il ne l’améliore pas mécaniquement
Dans un modèle idéal, avec un levier constant et un financement au taux de référence, multiplier l’exposition multiplie le rendement excédentaire et la volatilité dans la même proportion.
Le Sharpe reste alors identique.
Les coûts supplémentaires et les conditions réelles de financement peuvent dégrader ce rapport. Un levier qui varie avec la volatilité transforme encore le système : il faut tester cette règle, pas supposer son résultat.
La diversification peut améliorer le rapport rendement/volatilité. Le levier augmente ensuite l’amplitude des gains et des pertes.
Pourquoi je prends le S&P 500 comme repère
Dans mes backtests, je peux chercher une exposition dont le drawdown historique reste proche de celui du S&P 500 sur la même période.
C’est un objectif de comparaison, pas une limite de perte.
Un meilleur Sharpe ne garantit pas un drawdown inférieur. Le Sharpe résume les rendements et leur dispersion ; le drawdown dépend aussi de l’ordre des pertes, de leur concentration et des événements extrêmes.
Si le S&P 500 recule à l’avenir, rien n’empêche mon portefeuille de perdre davantage. Les stratégies peuvent se mettre à baisser ensemble, subir un choc spécifique ou rencontrer des conditions d’exécution défavorables.
Recalculer la trajectoire avec levier
Multiplier le gain cumulé et le drawdown observés ne suffit pas pour simuler une exposition plus élevée.
Il faut recalculer les rendements successifs, le capital disponible, les coûts et le financement. La capitalisation change la trajectoire : le rendement composé ne se multiplie pas simplement par le levier.
Il faut aussi vérifier les positions simultanées, les tailles minimales et les besoins de marge. Un portefeuille rentable à la fin d’une simulation peut manquer de liquidités en cours de route.
Dans le livre Leveraged Trading, Carver distingue notamment le levier disponible, celui compatible avec des mouvements extrêmes, la tolérance aux pertes et le risque justifié par des attentes réalistes.
Ces contraintes doivent guider l’exposition, plutôt que le maximum autorisé par le courtier.
Tester le portefeuille et son levier sur une période non vue
Après avoir construit le portefeuille, je cherche à savoir si son comportement tient sur une autre période.
Les stratégies et le portefeuille peuvent utiliser le même découpage entre développement et validation. Il n’est pas nécessaire de réserver systématiquement une troisième période uniquement parce que plusieurs stratégies sont réunies.
Un découpage commun pour construire et valider
Prenons un historique allant de 2000 à 2025, avec une séparation au début de 2013.
Vous pouvez développer vos stratégies sur 2000–2012 et les évaluer sur 2013–2025. Vous pouvez aussi construire leur portefeuille sur 2000–2012, puis mesurer son comportement sur 2013–2025.
La période de construction sert à définir les composantes, les pondérations et la règle d’exposition. La période de validation permet d’observer ce que ces choix donnent ensuite.
Le portefeuille apporte une information supplémentaire : comment les résultats individuels se combinent. Des stratégies satisfaisantes séparément ne garantissent pas une combinaison intéressante, et une composante modeste peut améliorer l’ensemble.
Distinguer mesurer et modifier
La distinction utile concerne ce que vous faites des résultats.
Si vous appliquez une composition et des règles définies sur la période de construction, vous pouvez mesurer le portefeuille sur la même période de validation que ses stratégies.
En revanche, si vous regardez les résultats de validation pour retirer certaines stratégies, ajuster leurs poids ou choisir le levier le plus favorable, cette période intervient dans vos décisions.
Le problème ne vient pas du fait que le portefeuille soit un groupe de stratégies. Il vient de l’utilisation du résultat à évaluer pour choisir ce qui sera évalué.
Cela n’interdit pas de reprendre la recherche. Il faut simplement distinguer une exploration après ajustements d’une validation sur des données qui n’ont pas servi à ces choix.
Observer ce qui compte pour l’ensemble
Sur la période de validation, je regarde notamment :
- le rendement après les coûts applicables ;
- le Sharpe et le drawdown du portefeuille ;
- les dates où plusieurs stratégies perdent ensemble ;
- la dépendance du résultat à une seule composante ;
- la possibilité de maintenir les positions avec le capital disponible.
Je compare aussi le portefeuille au S&P 500 sur les mêmes dates, dans une monnaie commune, en tenant compte des dividendes réinvestis.
Battre l’indice avec davantage de risque ne montre pas la même chose qu’obtenir un meilleur résultat à risque comparable. Je distingue donc le rendement, les fluctuations et les pertes.
Pour répéter cette démarche sur plusieurs fenêtres successives, vous pouvez consulter l’article consacré au walk-forward analysis. Le principe consiste à construire avec les informations passées, puis à évaluer sur la période suivante.
Enfin, des scénarios défavorables peuvent compléter l’historique : pertes plus simultanées, financement plus cher ou volatilité plus élevée. Ils servent à examiner les faiblesses du portefeuille, sans prédire ses pertes futures.
FAQ
Les gains de plusieurs stratégies s’additionnent-ils ?
Non, si elles se partagent le même capital. Le rendement dépend de leurs allocations, de leurs rendements simultanés et des coûts ; additionner des performances calculées chacune sur tout le compte peut correspondre à davantage d’exposition.
Faut-il des stratégies négativement corrélées pour diversifier ?
Non. Des stratégies dont les rendements sont imparfaitement corrélés peuvent déjà réduire les fluctuations de l’ensemble. Leur complémentarité doit toutefois être vérifiée pendant les mauvaises périodes, car elle peut évoluer.
Vaut-il mieux des poids égaux ou une pondération par volatilité ?
Les poids égaux constituent une référence simple. La pondération inverse à la volatilité réduit le poids des stratégies les plus fluctuantes, mais ne garantit pas une répartition égale du risque total ; les deux approches doivent être comparées après coûts sur la période de validation.
Un meilleur Sharpe garantit-il moins de drawdown que le S&P 500 ?
Non. Le Sharpe mesure un rapport entre rendement excédentaire et volatilité, pas une perte maximale. Un portefeuille au meilleur Sharpe historique peut subir une baisse plus importante que l’indice à l’avenir, notamment avec du levier.
Comment appliquer cette démarche à vos recherches
Ma démarche commence par des stratégies plausibles, dont les résultats sont évalués après coûts. Je cherche ensuite ce qu’elles apportent ensemble, avec une allocation compréhensible, avant de valider le portefeuille et d’ajuster son exposition.
Les livres de Carver aident à organiser cette réflexion. Ils ne remplacent pas les mesures sur vos stratégies et ne transforment pas un résultat historique en promesse.
Le trading comporte des risques significatifs de perte en capital, et les performances passées ne préjugent pas des performances futures.
Pour rechercher les composantes du portefeuille, une approche par machine learning peut aussi être utile. Avec AlgoBacktest, vous fournissez des indicateurs comme données à un modèle, qui apprend comment ces informations se relient aux mouvements suivants, plutôt que de fixer vous-même une règle pour chaque signal.
Cette recherche se configure sans coder, sur plusieurs marchés, avec une validation sur des données que le modèle n’a jamais vues. Le logiciel permet aussi d’analyser la combinaison de plusieurs stratégies.
Il reste un outil d’analyse et de recherche : l’intérêt du portefeuille et le niveau d’exposition doivent être évalués séparément.